
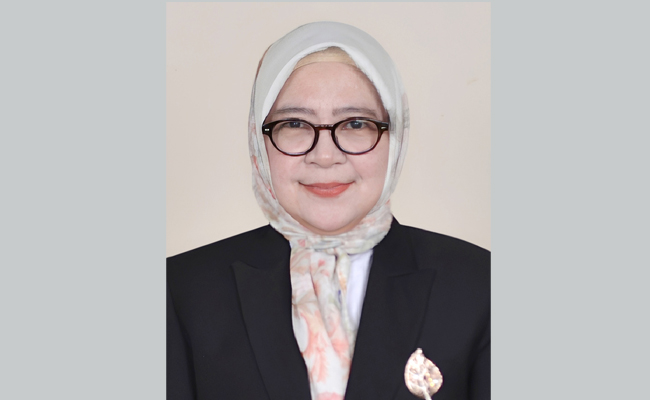
Prof. Dr. Dita Amanah, MBA
Dosen Fakultas Pendidikan Ekonomi dan Bisnis Universitas Pendidikan Indonesia
Usaha mikro, kecil, dan menengah (UMKM) merupakan bagian penting dari perekonomian Indonesia. Di balik produk makanan, fesyen, kerajinan, dan berbagai usaha lokal, terdapat jutaan pelaku usaha yang menggerakkan ekonomi masyarakat. Namun, di tengah ketidakpastian ekonomi, kenaikan biaya operasional, perubahan daya beli, dan persaingan digital, mempertahankan usaha menjadi tantangan yang tidak sederhana.
Salah satu pelajaran penting dapat dilihat dari perjalanan Makaroni Ngehe, usaha makanan ringan yang didirikan Ali Muharam pada 11 Maret 2013. Berawal dari produk makaroni yang terinspirasi dari camilan masa kecil, usaha ini kemudian mengembangkan berbagai produk, antara lain makaroni kering, makaroni basah, bihun renyah, dan sejumlah camilan lainnya.
Contoh lain adalah Sambal Bu Rudy di Surabaya. Menurut situs resminya, perjalanan usaha kuliner ini dimulai pada 2 Juli 1995 dengan penjualan nasi bungkus. Produk sambal bawang yang kemudian dikenal luas berkembang dari sambal yang disukai pelanggan menjadi produk oleh-oleh dengan identitas merek yang kuat.
Peluang transformasi digital juga dapat dipelajari dari Dimsum Inmons, usaha kuliner asal Bandung yang dirintis Ani Andriyani pada 2017. Laporan LinkUMKM BRI yang diterbitkan pada September 2026 menyebutkan bahwa usaha ini bermula dari garasi rumah, berkembang melalui jaringan reseller dan kemitraan, serta memanfaatkan berbagai saluran pemasaran, termasuk marketplace, social commerce, pameran, dan penjualan produk beku.
Contoh tersebut menunjukkan bahwa digitalisasi dapat menjadi bagian dari strategi perluasan pasar apabila dihubungkan dengan sistem distribusi dan pengembangan usaha. Namun, tidak semua UMKM harus langsung menggunakan seluruh platform digital. Pemilihan saluran pemasaran sebaiknya disesuaikan dengan karakteristik produk, kemampuan operasional, dan biaya yang harus ditanggung.
Sebuah usaha makanan rumahan, misalnya, dapat memulai dengan WhatsApp Business untuk menerima pesanan dan mencatat pelanggan. Setelah permintaan stabil, pemilik usaha dapat mempertimbangkan marketplace atau reseller. Ukuran keberhasilan bukan semata-mata jumlah pengikut atau tayangan konten, melainkan peningkatan transaksi yang menguntungkan, pembelian ulang, dan efisiensi biaya pemasaran.
Inovasi dan pemasaran tidak akan memberikan hasil optimal apabila pengelolaan keuangan diabaikan. UMKM perlu memahami perbedaan antara omzet dan laba, memisahkan keuangan pribadi dari keuangan usaha, serta memantau arus kas secara teratur. Dengan pencatatan sederhana, pelaku usaha dapat membuat keputusan yang lebih rasional. Sebelum membuka cabang atau menambah pinjaman, mereka juga perlu menguji permintaan pasar dan menghitung kemampuan membayar. Ketahanan usaha tidak dibangun melalui ekspansi yang terburu-buru, tetapi melalui pertumbuhan yang terukur.
Penguatan UMKM bukan hanya tanggung jawab pelaku usaha. Pemerintah perlu memperluas akses pembiayaan yang sesuai, menyederhanakan proses perizinan, dan membuka kesempatan pasar. Lembaga keuangan dapat mendukung literasi keuangan dan pembiayaan produktif, sedangkan perguruan tinggi dapat berkontribusi melalui riset pasar, pendampingan manajemen, inovasi produk, dan pemasaran digital.
Pada akhirnya, UMKM yang tangguh bukanlah usaha yang tidak pernah menghadapi kesulitan, melainkan usaha yang mampu belajar dan menyesuaikan strategi ketika keadaan berubah. Sudah saatnya agenda pengembangan UMKM Indonesia bergeser dari sekadar membantu usaha bertahan menuju membangun usaha yang sehat, adaptif, menguntungkan, dan berdaya saing. Sebab, ketika badai ekonomi datang, yang menentukan bukan hanya seberapa kuat UMKM bertahan, tetapi juga seberapa siap mereka menghadapi perubahan berikutnya.